은행 수퍼앱, 이용 시간은 줄었다
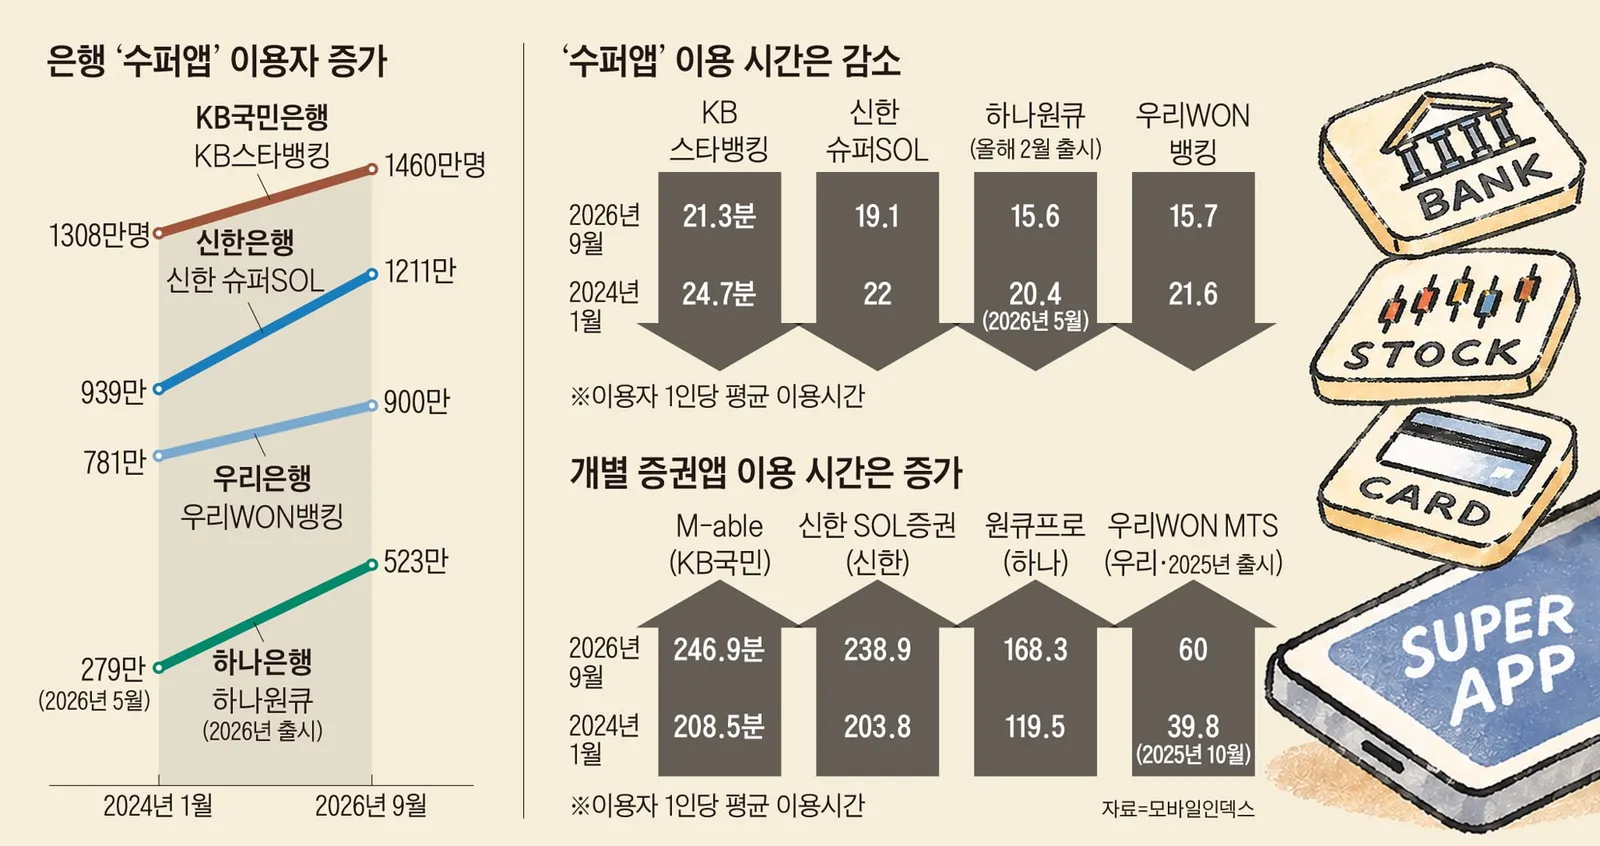
4대 은행 앱 이용자 1인당 평균 이용 시간 10~20% 감소
한눈에 보기
- 4대 시중은행이 은행 앱에 증권, 결제, 이체 등 다양한 기능을 통합해 수퍼앱을 강화한 결과, 2024년 1월부터 2026년 9월까지 KB스타뱅킹, 신한 슈퍼SOL, 하나원큐, 우리WON뱅킹의 1인당 월평균 이용 시간이 각각 24.7분에서 21.3분, 22분에서 19.1분, 20.4분에서 15.6분, 21.6분에서 15.7분으로 감소했으며, 이는 은행들이 서비스 통합에 치중한 결과로, 고객이 원하는 기능을 찾는 데 시간이 더 오래 걸리고, 익숙한 전용 앱을 선호하는 현상이 반영된 것이다.
- 은행 앱에 주식 거래 기능이 추가되었음에도 불구하고, 계열사 증권 앱의 이용 시간은 증가 추세를 보였다. KB증권 'M-able'은 2024년 1월 208.5분에서 2024년 9월 246.9분으로, 신한·하나·우리투자증권 앱도 각각 증가했으며, 이는 주식 투자자들이 익숙한 환경에서 반복적인 업무를 처리하는 데 더 빠르고 정확하다는 이유로 기존 증권 앱을 선호하기 때문으로 분석된다.
- 은행 앱에 결제 기능이 탑재되었음에도 불구하고, 2026년 9월 기준 KB스타뱅킹 이용자의 46.6%는 'KB Pay', 신한 슈퍼SOL 이용자의 49.4%는 '신한 SOL페이'를 별도로 사용했으며, 이는 결제 내역 확인이나 혜택 조회 등 자주 사용하는 업무가 기존 카드 앱에서 더 쉽게 이뤄지기 때문으로, 은행 앱의 메뉴 구조 복잡성과 기존 화면 변경이 고객의 이용 습관을 바꾸지 못한 주요 원인으로 지적된다.
- 은행 앱의 기능 확장이 사용 편의성 향상보다는 서비스 통합에 치중했기 때문에, 고객이 은행 앱에 더 오래 머무르지 않았으며, 이는 은행들이 주거래 고객 유지 전략을 세운 것과는 정반대의 결과를 낳았다.
KB국민·신한·하나·우리은행 등 4대 시중은행이 은행 업무에 증권, 결제 서비스 등을 더한 '수퍼앱'을 앞다퉈 강화하고 있다. 은행 앱에서 주식을 거래하고 카드 이용 내역도 확인할 수 있도록 해 고객이 앱에 더 오래 머물게 하겠다는 구상이다. 하지만 1인당 앱 이용 시간은 오히려 줄어든 것으로 나타났다.
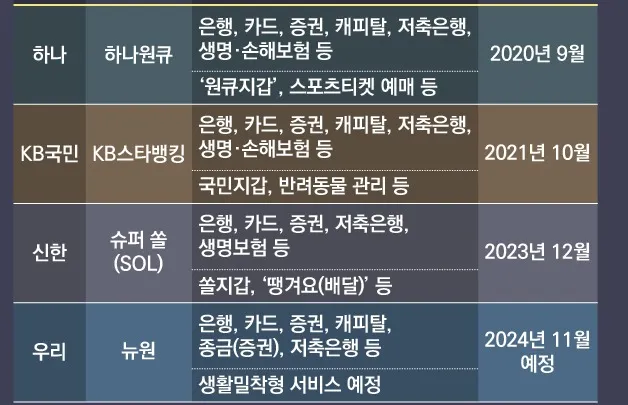
이러한 감소는 은행들이 수퍼앱 경쟁에 나선 이유와는 정반대의 결과다. 은행들은 고객이 증권·결제 업무도 같은 금융그룹에서 처리하면 주거래 고객으로 남을 가능성이 커진다는 계산을 하고 있다. KB금융은 2021년부터 KB스타뱅킹에 계열사 기능을 연결해 왔고, 신한금융은 2023년 별도 앱으로 슈퍼SOL을 선보였다.
하나은행은 2026년 2월 새 하나원큐를 출시했고, 우리은행은 2024년 11월 우리WON뱅킹을 개편했다. 하지만 고객의 실제 이용 패턴은 기대와 다르게 나타났다. 수퍼앱에 결제 기능이 탑재되어 있음에도 결제 앱을 따로 이용하는 패턴이 지속됐다. 2026년 9월 기준, 신한 슈퍼SOL 이용자의 49.4%는 '신한 SOL페이'를, KB스타뱅킹 이용자의 46.6%는 'KB Pay'를 이용한 것으로 나타났다.
이유는 수퍼앱의 기능 확장이 사용 편의성 향상보다는 서비스 통합에 치중했기 때문이다. 여러 서비스를 한 앱에 모으는 과정에서 접속이 원활하지 않거나 기존에 쓰던 화면이 바뀌어 불편을 겪었다는 이용자들도 있었다. 신한 슈퍼SOL 개편 뒤 한 이용자는 구글 플레이스토어에 "앱이 열리지 않아 지금까지 한 5~6번은 지웠다 다시 설치한 것 같다"고 평가했다. 하나원큐의 한 이용자도 "기존 앱과 달리 첫 화면에서 여러 계좌를 한눈에 볼 수 없어 화면을 넘기거나 전체 계좌 버튼을 눌러야 한다"고 했다. 우리WON뱅킹의 한 이용자도 "다른 은행 계좌까지 보도록 설정해도 화면을 옮기면 다시 우리은행 계좌만 보인다"고 지적했다.
반면 계열사 증권 앱의 1인당 월평균 이용 시간은 길어졌다. 신한·하나·우리투자증권 앱도 각각 증가했다. 주식 투자자에게는 기존 증권 앱의 익숙한 화면이 중요하다.
4대 시중은행의 수퍼앱 확장이 고객의 주요 업무 편의성 향상에 미치지 못했다는 지적이 제기됐다. 은행 앱에 증권, 결제, 이체 등 다양한 기능을 통합한 결과, 고객이 원하는 서비스를 찾는 데 시간이 더 오래 걸리는 상황이 발생했다. 특히 자주 사용하는 업무를 빠르게 실행할 수 있도록 메뉴 구조를 개선하지 않은 점이 문제로 지적됐다.
하지만 이용 시간은 감소한 것으로 나타나, 앱의 활성화 수준과 실제 사용 효율성 사이에 괴리가 존재한다는 분석이 나왔다. 고객이 앱에 더 오래 머무르지 않는 이유는 기능 확장이 편의성 개선보다는 서비스 통합에 치우쳤기 때문이라는 평가가 지배적이다.
고객들은 은행 앱에서 주식 거래를 하기보다는 기존에 사용하던 전용 증권 앱을 선호한다. 주식 시세 확인, 주문 실행, 포트폴리오 조회 등 반복적인 업무를 익숙한 환경에서 처리하는 것이 더 빠르고 정확하다는 이유다. 은행 앱의 메뉴 구조가 복잡해지면서 원하는 기능을 찾는 데 어려움을 겪는 사례도 늘었다.
결제 기능도 예외가 아니었다. 은행 앱에 결제 기능이 탑재됐음에도 불구하고, 고객의 46.6%는 KB Pay를, 49.4%는 신한 SOL페이를 별도로 사용했다. 고객이 익숙한 앱에서 업무를 처리하는 습관은 수퍼앱의 통합 전략을 뒤엎는 주요 요인으로 작용했다.
관심 종목의 시세를 확인하고 주문을 내는 일이 반복되는 만큼, 은행 앱에서 주식 메뉴를 찾아 들어가기보다는 익숙한 앱에서 거래하는 것이 더 편리하다는 반응이 많았다. 결제 앱을 함께 쓰는 고객들 사이에서는 "카드 결제 내역은 기존 카드 앱에서 확인하는 편이 더 편하고, 혜택이나 이벤트도 카드 앱에서 찾아보게 된다"는 반응이 많았다. 업계 관계자는 "수퍼앱에 여러 서비스를 담는 것만으로 고객의 이용 습관이 바뀌지는 않는다"며 "이용 과정이 전용 앱만큼 편리해야 수퍼앱에 머무는 시간도 늘어날 것"이라고 말했다.